Economia
Pix e parcelamento influenciam compras fora do Brasil
Economia
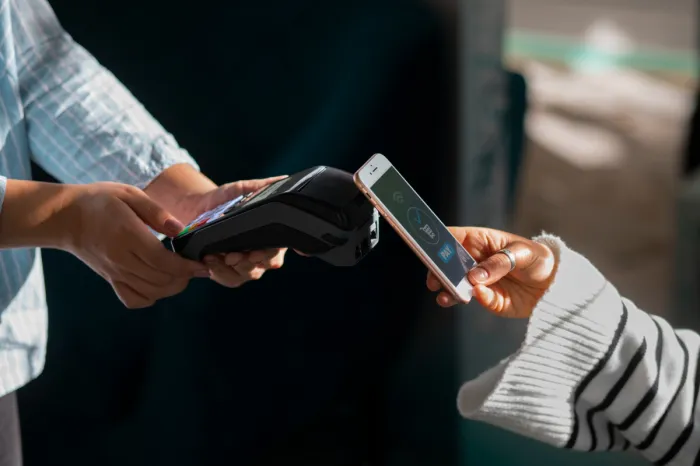
O Pix encerrou o primeiro semestre de 2026 com quase 44 bilhões de transações, de acordo com as estatísticas oficiais do Banco Central do Brasil (BC). O volume confirma um modelo de consumo que combina o pagamento instantâneo com o hábito de dividir compras no cartão de crédito, arranjo pouco comum em outros países e que exige atenção de empresas estrangeiras interessadas em atender o público brasileiro.
Pedro Souza, fundador da Glin, plataforma de pagamentos internacionais que permite a companhias sediadas no exterior receberem de clientes brasileiros via Pix e cartão parcelado, avalia que esse cenário pede uma leitura própria. “O Brasil construiu, em poucos anos, um padrão de pagamento que não existe em quase nenhum outro lugar. De um lado, o Pix: instantâneo, gratuito para a pessoa física, usado por cerca de 80% da população e disponível 24 horas por dia. De outro, uma cultura de parcelamento no cartão de crédito que é praticamente única no mundo”, diz.
Segundo o executivo, nos Estados Unidos e na Europa, a compra online costuma ser concluída com cartão de débito ou crédito à vista, lógica que orienta o desenho dos checkouts internacionais. “Quando uma empresa de fora traz esse checkout para o Brasil sem adaptar, ela esbarra em duas realidades: a maioria dos brasileiros não tem cartão internacional, e quem tem espera poder parcelar. O resultado é que o cliente chega até o pagamento e desiste. Por isso a análise precisa ser outra”, explica. Para ele, a dúvida central deixa de ser qual bandeira aceitar e passa a ser como esse consumidor já paga no dia a dia.
O momento da desistência aparece em pesquisa da Visa Conecta, divulgada em 26 de fevereiro de 2026. Entre os consumidores que abandonaram uma compra online, 58% interromperam o processo na etapa de pagamento, e o mesmo levantamento mostrou o cartão de crédito em 47% das últimas compras digitais, ante 45% do Pix.
Quantidade e valor revelam usos distintos
Com base nos dados do BC, Souza calcula cerca de 387 milhões de TEDs (Transferências Eletrônicas Disponíveis) no semestre, ou seja, foram realizados mais de cem pagamentos via Pix para cada TED registrada no período. Em valor, porém, a ordem se inverte: somente em maio, a TED movimentou cerca de R$ 3,8 trilhões, em comparação aos R$ 3,5 trilhões do Pix. “O Pix lidera em quantidade porque virou o meio de pagamento do cotidiano: a padaria, a assinatura, a compra no celular. São muitas operações de valor pequeno ou médio, feitas por pessoas físicas. A TED lidera em valor porque concentra o dinheiro grande: transferências entre empresas, operações financeiras, imóveis, tesouraria”, analisa.
Na visão do fundador da Glin, a conclusão é direta para quem vende ao consumidor final. “A TED praticamente não aparece no checkout de uma compra; ninguém vai ao internet banking agendar uma TED para pagar um curso ou uma consultoria. O que converte venda é a dupla Pix e cartão parcelado: o Pix para quem quer resolver na hora, e o cartão para quem precisa diluir o valor. Uma empresa que oferece só um dos dois já começa perdendo metade do mercado”, observa.
Critérios para escolher a forma de recebimento
Do ponto de vista operacional, Souza aponta o valor da compra, a urgência da confirmação e o perfil de quem paga como fatores que resolvem a maior parte dos casos. “Tíquete baixo e confirmação imediata pedem Pix. Tíquete alto pede parcelamento no cartão. Pagador pessoa jurídica, em valores grandes e com processo de compra formal, é o território da TED e da transferência bancária tradicional”, resume.
No campo regulatório, o executivo lembra que todo recebimento vindo do Brasil por uma empresa no exterior é uma operação internacional, sujeita às regras cambiais do BC, com câmbio executado por instituição autorizada e identificação de quem paga e de quem recebe. “Pedir ao cliente que faça uma transferência internacional por conta própria transfere essa complexidade para ele: contratar câmbio no banco, pagar tarifas, esperar dias. É exatamente a fricção que derruba a conversão”, pondera.
Dados de cobrança orientam a estratégia
Para Souza, o primeiro passo é enxergar a operação inteira em um só lugar. Na Glin, a empresa vendedora acompanha em painel cada cobrança, do pagamento do link ao crédito na conta no exterior, com histórico mensal e previsão dos próximos desembolsos. “Quem vende serviço de alto valor vê que tipo de cliente fecha e pode decidir subsidiar o parcelamento em algumas faixas de parcelas. Quem cobra tíquete baixo percebe onde o cliente para e simplifica o checkout. Quem cobra de forma recorrente enxerga quais cobranças estão em aberto e age antes de virar atraso”, detalha.
Na avaliação do executivo, experiência do cliente, conformidade regulatória e rentabilidade não competem entre si quando a estrutura está correta. “A conformidade é responsabilidade de quem opera o pagamento: verificação das duas pontas, monitoramento, câmbio por instituição autorizada e conciliação diária”, afirma. Segundo ele, a empresa estrangeira não precisa abrir empresa ou conta no Brasil para operar nesse modelo.
O planejamento individual aparece, sobretudo, na divisão de custos. No modelo padrão, taxas e juros do parcelamento ficam com o cliente final, mas a empresa pode assumir os juros para oferecer parcelas sem acréscimo, e o recebimento em D+1, um dia após a transação, permite organizar o caixa com previsibilidade. “O que não funciona é tratar o Brasil como mais um país na lista e aplicar a mesma configuração que serve para a Alemanha ou para o México”, completa.
Com mais de seis anos de atuação e mais de R$ 200 milhões em transações intermediadas, de acordo com a empresa, a Glin acompanha pequenas e médias empresas estrangeiras que vendem ao público brasileiro. “O balanço do Banco Central confirma algo que vemos todos os dias: o brasileiro já escolheu como quer pagar. Pix para o cotidiano, cartão parcelado para o que pesa no orçamento. A empresa de fora que entende isso não precisa reinventar nada; precisa só aparecer no checkout do jeito que o cliente espera”, conclui Souza.
Para mais informações, basta acessar: glin.com.br

Economia
Restauração produtiva remunera o produtor antes do carbono
A adequação ambiental exigida pelo Código Florestal costuma ser associada, no campo, à terra parada e a hectares retirados da produção. Essa leitura começa a ser revista com a adoção de Sistemas Agroflorestais (SAFs) e de modelos de restauração produtiva que combinam árvores nativas a culturas de valor comercial, como cacau de sombra, café e castanheiras. A Future Climate Group, por meio da Originals, sua plataforma dedicada a projetos de restauração florestal e remoção de carbono, estrutura parcerias com proprietários privados para converter passivos de Reserva Legal (RL) e de Área de Preservação Permanente (APP) em áreas capazes de gerar receita desde as primeiras colheitas.
A dimensão do desafio aparece nos números. A terceira edição do Panorama do Código Florestal, elaborada pelo Centro de Sensoriamento Remoto da Universidade Federal de Minas Gerais (UFMG), estima em 21 milhões de hectares, em média, o déficit de vegetação nativa em RL e APP que demanda recuperação no país. Desse total, entre 16 milhões e 19 milhões de hectares correspondem à Reserva Legal, e de 3 milhões a 3,4 milhões de hectares, à APP. O levantamento avaliou a conformidade de mais de 7 milhões de imóveis registrados no Cadastro Ambiental Rural (CAR) e apontou que, após 2008, 26% do desmatamento em propriedades rurais ocorreu em APP ou em imóveis com Reserva Legal abaixo do mínimo legal.
A própria legislação admite que a recomposição tenha finalidade econômica. O artigo 66 da Lei nº 12.651/2012 permite recompor a Reserva Legal com o plantio intercalado de espécies nativas com exóticas ou frutíferas, em sistema agroflorestal, desde que as exóticas não ultrapassem 50% da área a ser recuperada, e assegura ao proprietário o direito de explorar economicamente essa área. Em dezembro de 2023, o governo federal instituiu ainda um programa nacional de conversão de pastagens degradadas, com a meta de recuperar até 40 milhões de hectares em dez anos.
Divisão de papéis entre produtor e investidor
O arranjo da Originals parte de uma separação clara de responsabilidades. O produtor rural cede a área, enquanto a empresa assume o investimento em mudas, plantio, insumos, assistência técnica e certificação do carbono removido. Dessa forma, o proprietário regulariza o imóvel sem arcar com o custo de implantação dos projetos.
“Existe uma percepção de que restaurar significa travar a terra, mas o desenho agroflorestal permite que a mesma área cumpra a exigência legal e continue produzindo. O custo de implantação é uma das barreiras mais frequentes para o proprietário, e é justamente essa etapa que a parceria absorve”, afirma Marcelo Haddad, diretor de Soluções Baseadas na Natureza (NBS, na sigla em inglês) da Future Climate Group.
A composição da receita distingue o modelo de iniciativas de restauração voltadas apenas ao carbono. As culturas comerciais consorciadas, como cacau e café, geram fluxo de caixa nos primeiros anos, ao passo que castanheiras e essências florestais nativas sustentam a remoção de carbono de longo prazo, convertida em créditos certificados. A viabilidade dessa combinação encontra respaldo em pesquisa: um estudo da Empresa Brasileira de Pesquisa Agropecuária (Embrapa) mostrou que 70% do cultivo de cacau no Pará ocorre em áreas degradadas, em grande parte em sistemas agroflorestais, e identificou a conversão de pastagens em lavouras da cultura.
“A remuneração do produtor não depende da venda do crédito, que tem um ciclo mais longo de verificação e emissão. A colheita sustenta o projeto nos anos iniciais, e o carbono passa a compor a receita à medida que as árvores crescem e a remoção é certificada”, explica Haddad.
Contratos e segurança jurídica
A estabilidade do arranjo depende da formalização. Segundo o diretor, as parcerias são firmadas por contratos de longo prazo que definem as obrigações de cada parte, a destinação das receitas agrícolas e de carbono e as condições de manejo, precedidos de análise da situação fundiária e ambiental do imóvel. A conferência da documentação e da inscrição no CAR, de acordo com Haddad, é condição para que os créditos tenham rastreabilidade e possam ser comercializados com segurança.
O ambiente regulatório também avançou. A Lei nº 15.042/2024 instituiu o Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa (SBCE) e estabeleceu definições para créditos de carbono e para projetos de remoção de gases, o que tende a conferir mais previsibilidade a contratos que envolvem a geração desses ativos em propriedades privadas.
A Originals iniciou as operações com um portfólio de aproximadamente 12 mil hectares em sete regiões do Brasil e do México, com potencial para o plantio de mais de 10 milhões de árvores, conforme informa a empresa. A meta é alcançar cerca de 25 mil hectares até 2035, o que coloca cooperativas agrícolas e grandes proprietários de terra entre os parceiros centrais para a expansão de área. Para o setor produtivo, o modelo indica um caminho em que a regularização ambiental passa a integrar o planejamento econômico da propriedade, e não apenas o cumprimento de uma obrigação legal.
Para mais informações, basta acessar: https://futureclimate.com/

Restauração produtiva remunera o produtor antes do carbono

Engaja Brasil abre acesso gratuito para investimento social

como enviar eletrônicos com bateria por avião

Mais Negócios Digitais lança totem que vende cursos online

Pix e parcelamento influenciam compras fora do Brasil

Entidades repudiam listas de boicote por divergência política
A disseminação de listas que identificam empresas, comerciantes, profissionais liberais e trabalhadores com o objetivo de boicotá-los em razão de...
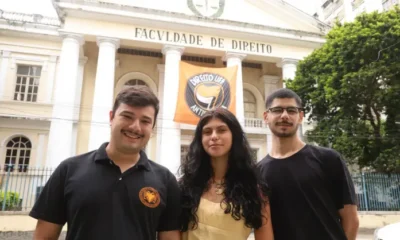

Ato de estudantes da UFF deu pontapé em mobilização por virada de Lula
“O abalo e o espanto precisam se transformar em movimento”, dizia o cartaz de estudantes da Universidade Federal Fluminense (UFF)...

EBC conclui republicação de conteúdos após período de defeso eleitoral
A Empresa Brasil de Comunicação (EBC) concluiu, nesta quarta-feira (28), o processo de republicação de todos os conteúdos que haviam...
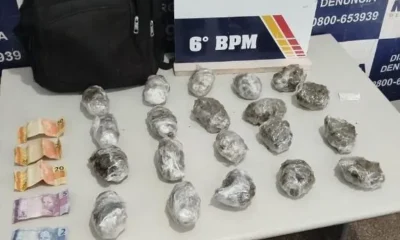

Dois faccionados são presos em flagrante pela Polícia Militar por tráfico de drogas
Equipes militares do 6° Comando Regional prenderam dois faccionados, de 19 anos, nesta quinta-feira (29.10) suspeitos por tráfico ilícito de...
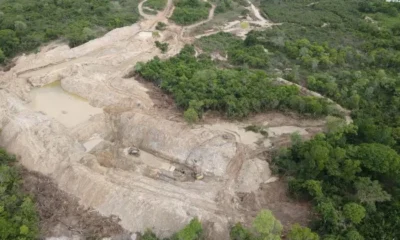

Batalhão Ambiental flagra garimpo ilegal em área de preservação e aplica multa de R$ 18 mil
O Batalhão de Polícia Militar de Proteção Ambiental (BPMPA) identificou e fechou um garimpo ilegal, em uma Área de Preservação...

Polícia Civil recupera veículo roubado e identifica autores do crime
A Polícia Civil de Mato Grosso, recuperou na quarta-feira (28.10), no município de Araputanga, um veículo roubado e identificou ¿os...

Prêmio TV Brasil Petrobras Para Elas destaca gol mais bonito de 2026
Dos 435 gols marcados na edição 2026 do Campeonato Brasileiro Feminino de futebol, três foram selecionados para concorrer como o...

Palmeiras fica no zero com o Santos e Flamengo agradece
A 33ª rodada do Campeonato Brasileiro teve início nesta quarta-feira (28), com o Clássico da Saudade, entre Santos e Palmeiras,...

Prêmio TV Brasil Petrobras Para Elas revela meio-campistas finalistas
As finalistas às três vagas do meio-campo na Seleção da Temporada 2026 do futebol feminino brasileiro do Prêmio TV Brasil...

Estâncias paulistas preservam marcos da história do Brasil
O estado de São Paulo reúne, em suas estâncias balneárias, hidrominerais, climáticas e turísticas, um conjunto de igrejas, casarões, museus,...

NoPing desafia jogadores a testar ping e lag na prática
A NoPing prepara uma experiência interativa para demonstrar como a otimização de conexão pode influenciar o desempenho em jogos online....

Grupo Flor Ribeirinha conquista pentacampeonato mundial em Istambul
O quinto título internacional da história do Grupo Flor Ribeirinha foi conquistado neste sábado (1º), durante a 27ª edição do...
-
 Justiça5 dias atrás
TRE-SP diz que determinação de Zanin está sendo cumprida no estado
-
 Justiça5 dias atrás
Zanin manda ampliar horário de votação até as 19h em todo o país
-
 Justiça7 dias atrás
Ministro do TSE proíbe suspensão do canal Exército do Lula
-
 Justiça5 dias atrás
TRE-RJ diz que seções eleitorais ficarão abertas até as 19h
-
 Justiça5 dias atrás
Nunes Marques dá meia hora para TRE-BA responder sobre transporte
-
 Política6 dias atrás
Candidatos trocam acusações e defendem propostas em debate na Globo
-
 Esportes7 dias atrás
Prêmio TV Brasil Petrobras Para Elas anuncia zagueiras finalistas
-
 Polícia4 dias atrás
Polícia Civil lamenta morte de investigador da Polícia Civil em Campo Novo do Parecis